Um produtor rural residente em Mato Grosso do Sul obteve uma vitória judicial importante na 1ª Vara Federal de Dourados, garantindo o direito de ser indenizado em R$ 10 mil pela União. A reparação financeira foi motivada por uma cobrança indevida de Imposto de Renda que superou a marca de R$ 2,6 milhões, gerada a partir de uma falha de digitação em documentos fiscais.
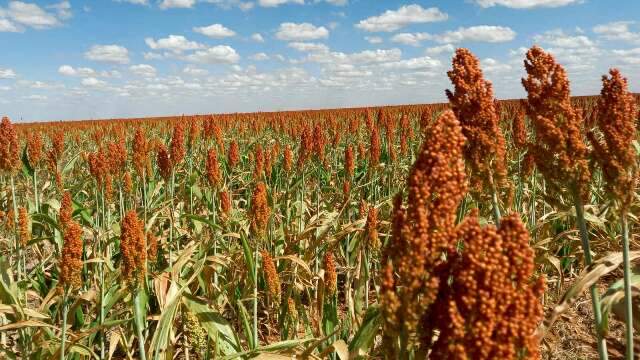
O imbróglio começou após a fiscalização da Receita Federal analisar uma nota fiscal de venda de sorgo emitida pelo agricultor referente ao ano de 2019. Na ocasião, a quantidade comercializada do cereal foi registrada equivocadamente como toneladas, em vez de quilogramas, unidade correta da transação.
Esse erro de digitação provocou uma projeção de receita bruta rural totalmente irreal, culminando na autuação milionária. Além da quantia cobrada de forma incorreta, o produtor rural passou a enfrentar um processo administrativo por suposta omissão de rendimentos e teve o nome inscrito no Cadin (Cadastro Informativo de Créditos não Quitados do Setor Público Federal).
Durante a fase de revisão e instrução do caso, a própria equipe de fiscalização admitiu a existência de distorções nos cálculos. O débito original foi recalculado de forma correta, apontando o montante devido de R$ 13.523,94 para o exercício de 2019 e R$ 28.058,89 para 2020, somando pouco mais de R$ 41 mil.
O juiz federal João Paulo Lopes Lange destacou na sentença que ocorreram equívocos materiais graves na formulação do crédito tributário. O magistrado apontou que a apuração considerou dados falsos, incluindo a soma em duplicidade de notas fiscais de transporte e papéis emitidos pelo próprio comprador da safra.
Diante dos fatos, a Justiça determinou a anulação parcial do lançamento fiscal, preservando apenas os valores legítimos. O magistrado também concluiu que os transtornos gerados pela execução indevida e pela restrição cadastral ultrapassaram o mero aborrecimento, configurando dano moral presumido e justificando a condenação da União ao pagamento da indenização.
Fonte: www.campograndenews.com.br