Desde o ano de 2023, o país assistiu ao lançamento de nove programas diferentes voltados à renegociação de débitos. Embora possam parecer medidas eficazes contra o elevado endividamento das famílias brasileiras, a própria reincidência dessas iniciativas desperta questionamentos a respeito de sua real eficácia estrutural, uma vez que, se funcionassem de maneira definitiva, não precisariam ser renovadas com tanta constância.
O histórico de ações é extenso. O programa inicial de maior repercussão foi o Desenrola Brasil, que viabilizou a repactuação de R$ 53 bilhões devidos por 15 milhões de pessoas físicas. Na sequência, foram implementadas modalidades específicas como o Desenrola Fies, voltado para financiamentos estudantis, o Desenrola Pequenos Negócios e o Desenrola Agências Reguladoras, direcionado a pendências com autarquias e fundações.
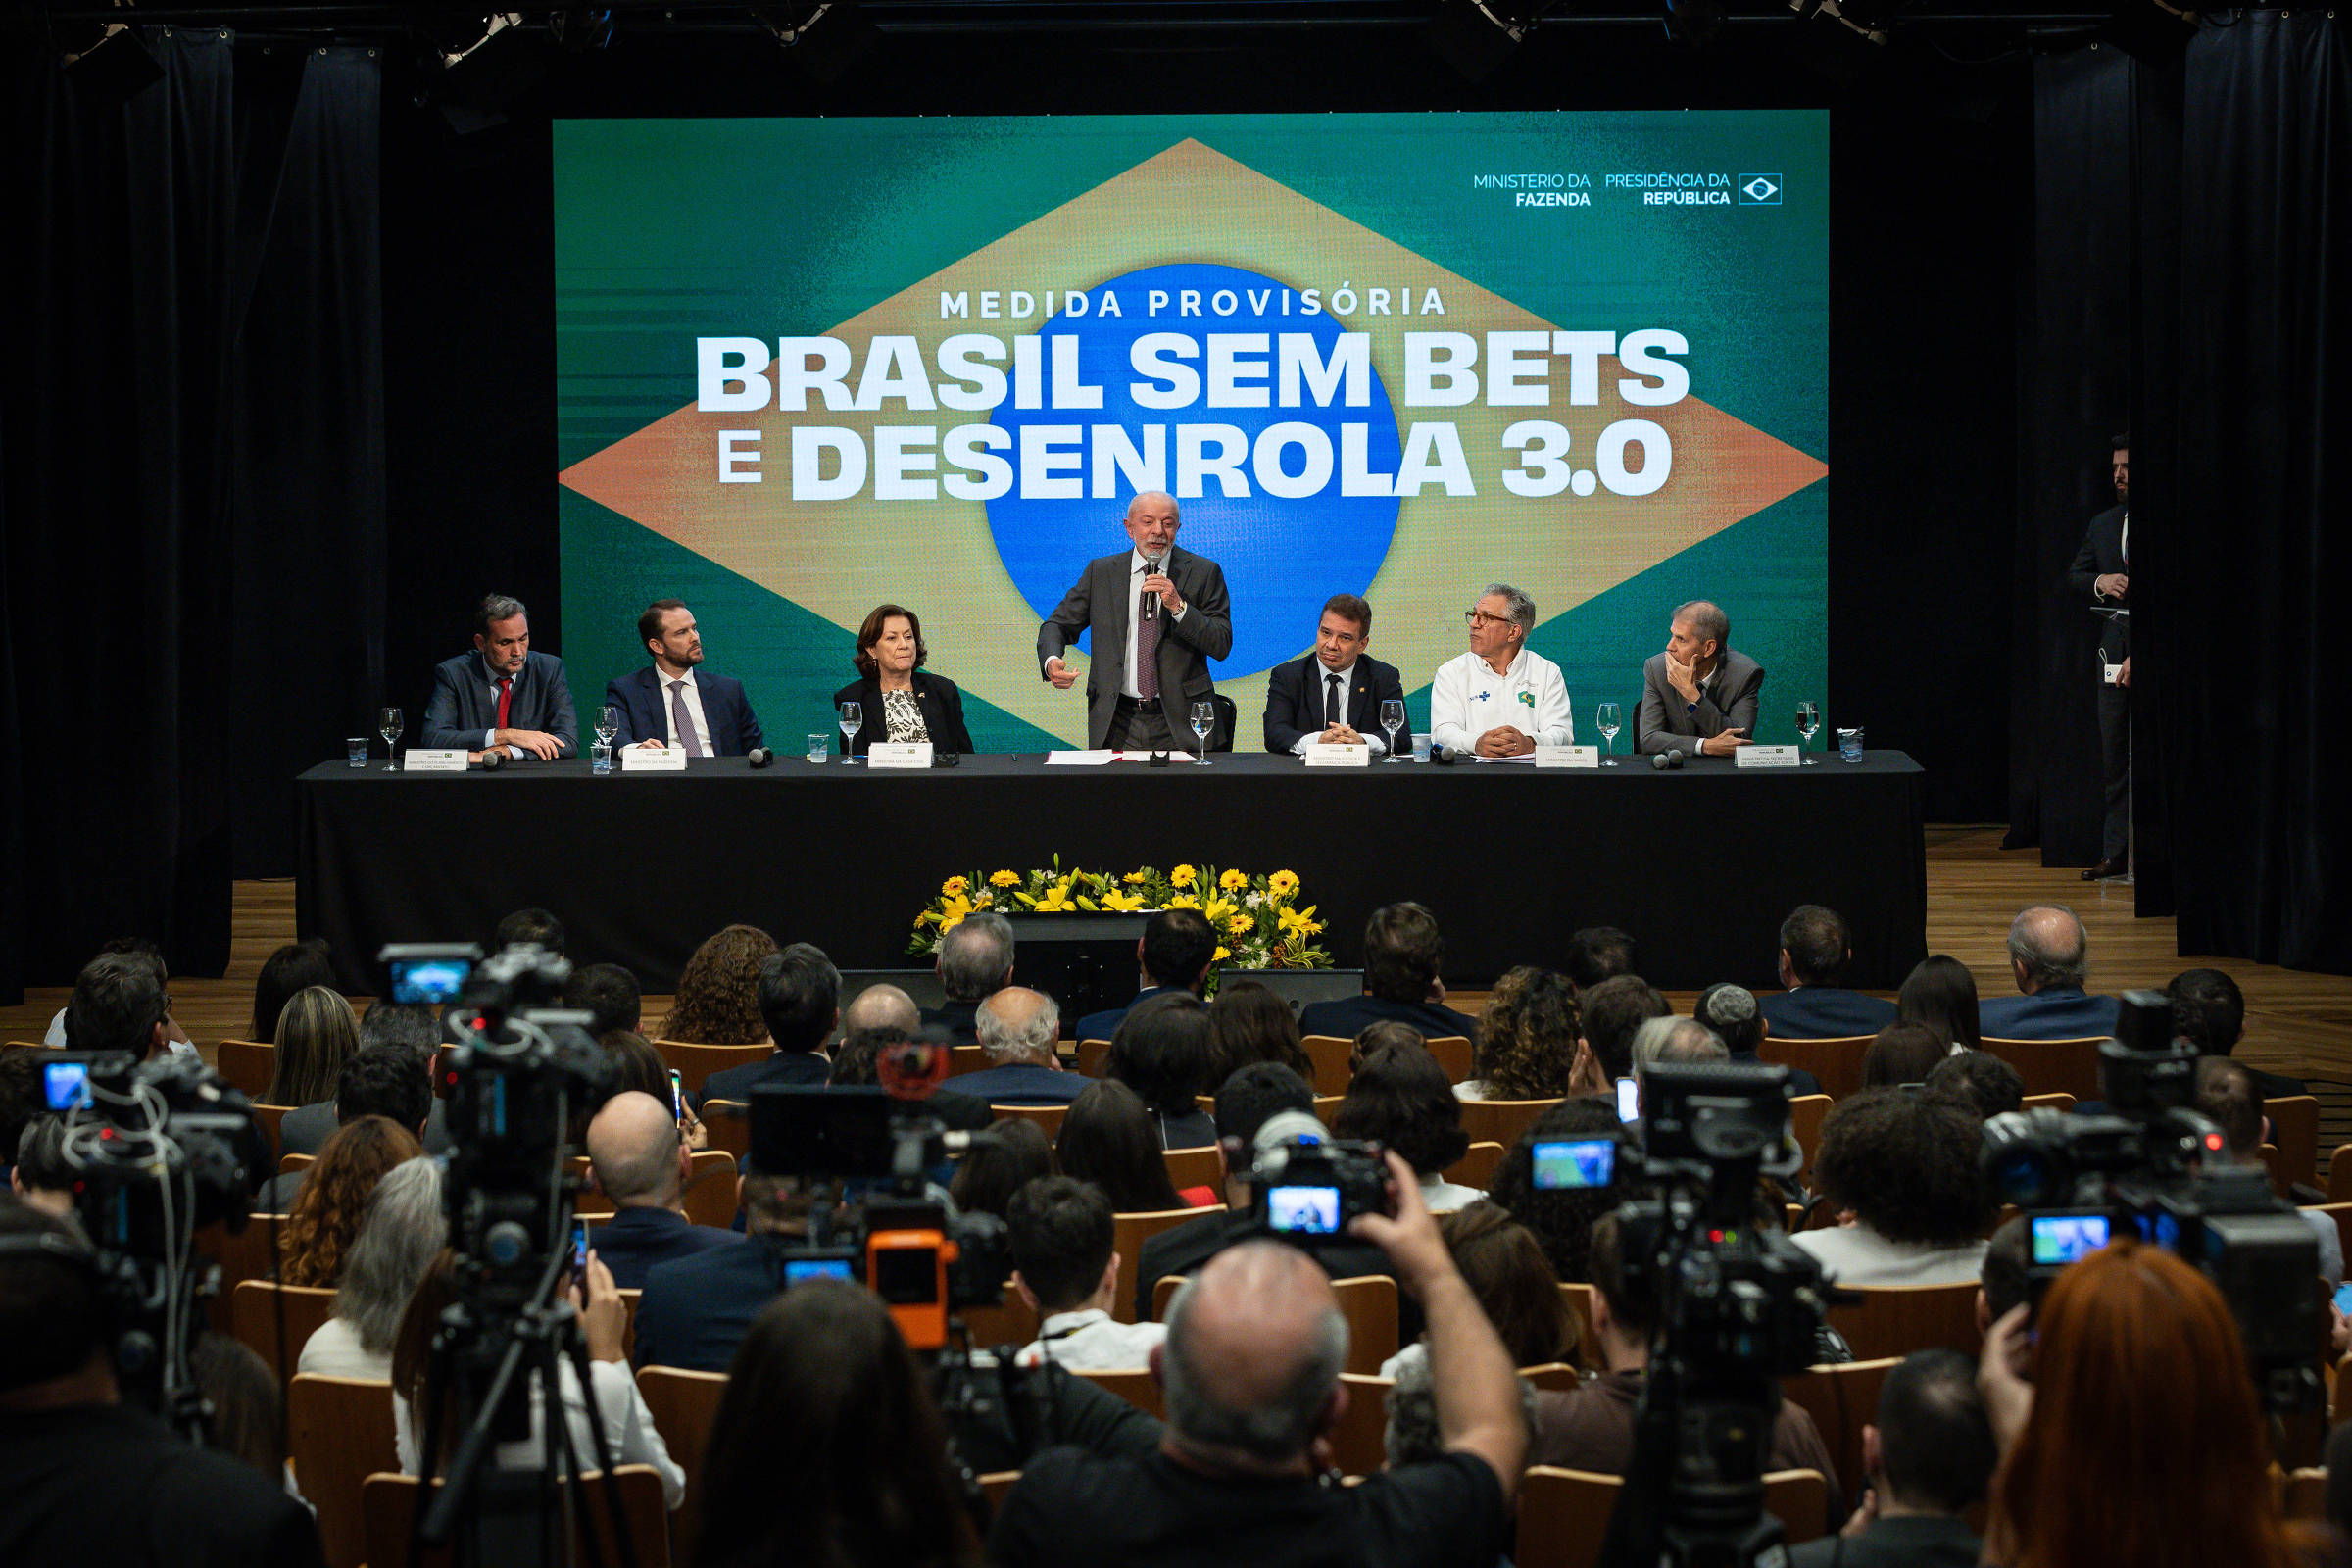
A agenda prosseguiu em 2025 com o lançamento do Desenrola Rural. Já ao longo de 2026, novas frentes foram abertas, incluindo o Desenrola 2.0, que expandiu as faixas de renda e as categorias de dívidas aceitas; o Desenrola Adimplentes; o Desenrola MEI; e o Desenrola 3.0, mecanismo no qual o governo federal assume a compra de dívidas bancárias mediante um desconto mínimo de 90%, injetando até R$ 15 bilhões.
Especialistas reconhecem que existem vantagens pontuais em aliviar o estresse financeiro de cidadãos estrangulados por dívidas. Experiências internacionais demonstram que o alívio de débitos impagáveis pode quebrar ciclos de inatividade e estimular o retorno ao mercado de trabalho. No entanto, em nações como Estados Unidos e Dinamarca, essas ferramentas possuem caráter permanente, fundamentam-se em critérios objetivos e operam de maneira individualizada, sendo aplicadas também em contextos de choques econômicos generalizados e imprevisíveis.
O cerne da questão reside na desvinculação entre os programas e o ciclo econômico. Quando ações de perdão ou facilitação de crédito tornam-se rotineiras — surgindo inclusive em períodos de desemprego baixo e em pleno ano eleitoral —, elas perdem sua justificativa original e convertem-se em transferências financeiras que pesam sobre o Orçamento público, gerando distorções nos incentivos de tomadores e instituições financeiras.
O efeito colateral mais previsível desse modelo é a premiação da inadimplência. Ao oferecer condições privilegiadas unicamente a quem deixa de pagar, o sistema estimula o calote deliberado, inclusive por parte de quem possui recursos para quitar seus compromissos. Com o tempo, devedores passam a aguardar o próximo pacote de perdão, enquanto bancos ampliam a oferta de crédito de alto risco, concentrando os benefícios em quem não necessitava de auxílio e transferindo os custos aos bons pagadores.
Fonte: www1.folha.uol.com.br