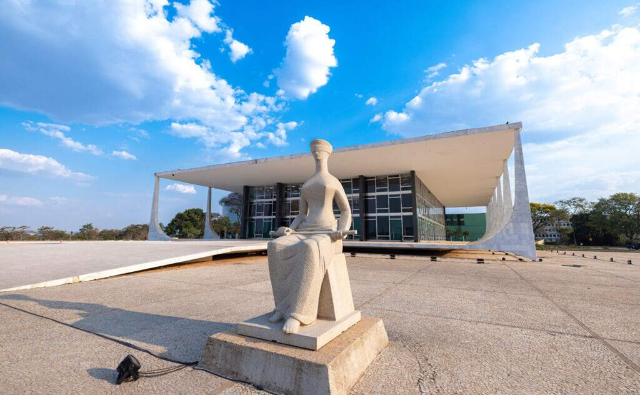
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (7), por sete votos a quatro, impedir a cobrança de tributos federais sobre créditos presumidos de ICMS concedidos por estados e pelo Distrito Federal. O entendimento, de cumprimento obrigatório para processos semelhantes em todo o país, estabelece que esse benefício fiscal não configura receita ou faturamento das companhias beneficiadas.
Na prática, a deliberação retira esses valores da base de cálculo do PIS (Programa de Integração Social) e da Cofins (Contribuição para Financiamento da Seguridade Social). Ambas as contribuições incidem diretamente sobre o faturamento empresarial e são essenciais para financiar políticas públicas nas áreas de seguridade social, seguro-desemprego e abono salarial.
O crédito presumido de ICMS (Imposto sobre Circulação de Mercadorias e Serviços) atua como um mecanismo de incentivo fiscal utilizado por governos estaduais e pelo Distrito Federal. Por meio dele, as empresas conseguem abater uma fatia do tributo devido, servindo como estímulo para investimentos, ampliação da produção e atração de atividades econômicas para as respectivas regiões.
Durante os debates, a União argumentava que o benefício representava um acréscimo patrimonial passível de tributação federal. Contudo, a maioria do plenário concluiu que o crédito não se origina de vendas ou da prestação de serviços, alertando que a cobrança federal acabaria por esvaziar o efeito prático do incentivo concedido pelas administrações estaduais.
Documentos oficiais do Orçamento de 2026 estimam em R$ 16,5 bilhões o impacto potencial desta disputa judicial para os cofres federais. A cifra engloba tanto eventuais restituições de valores recolhidos no passado quanto a projeção de menor arrecadação futura, embora não represente, isoladamente, uma perda imediata em um único exercício financeiro.
A Procuradoria-Geral da Fazenda Nacional (PGFN) comunicou que aguardará a publicação oficial do acórdão para analisar possíveis medidas jurídicas cabíveis. A tese fixada pelo STF reforça a incompatibilidade constitucional de incluir os créditos presumidos de ICMS no cálculo das contribuições federais.
Fonte: www.campograndenews.com.br