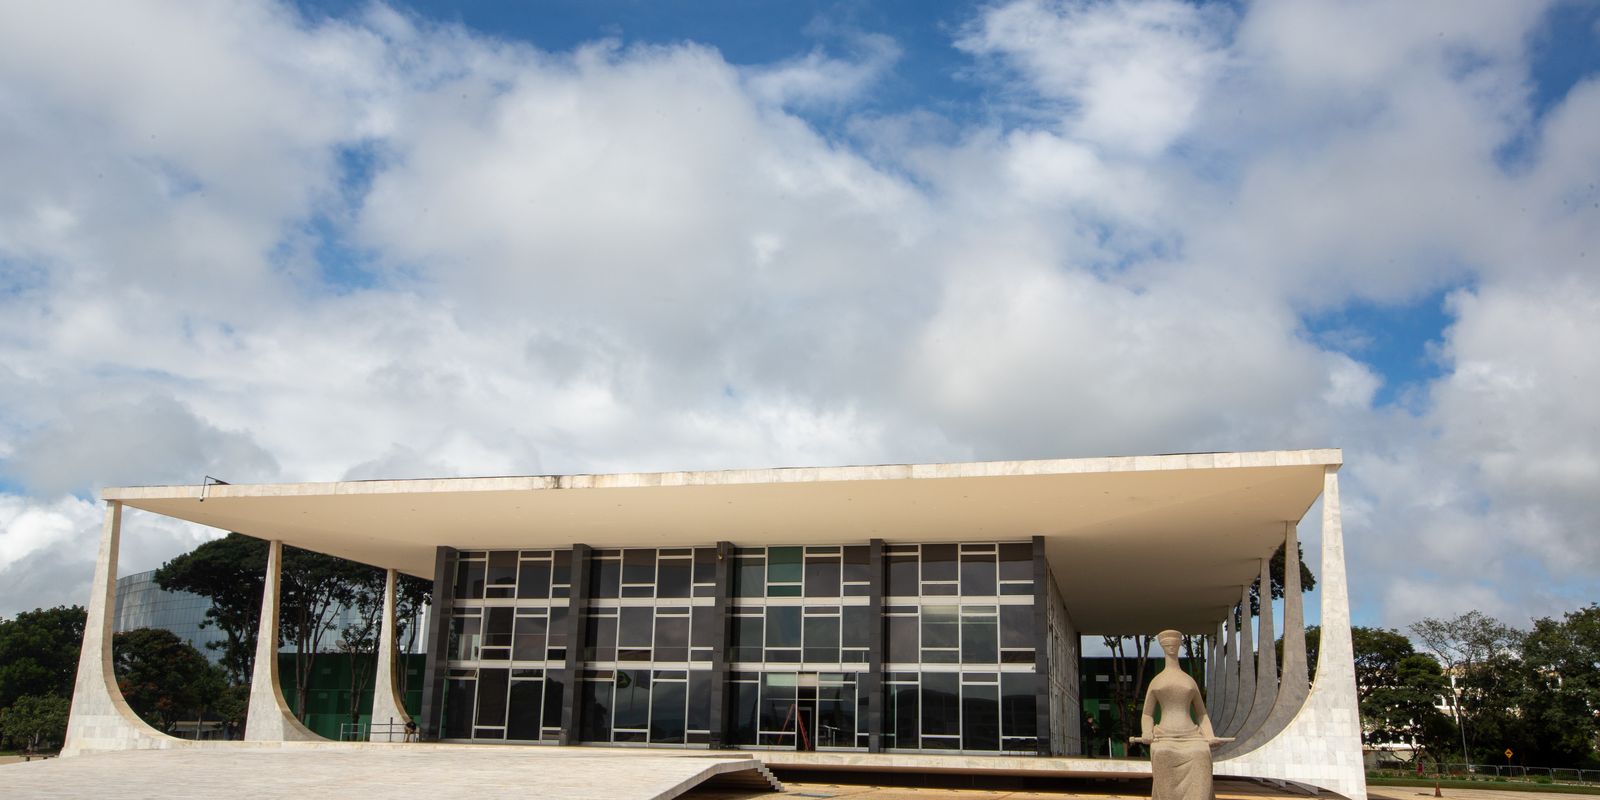
O Supremo Tribunal Federal (STF) firmou entendimento nesta quarta-feira (7) definindo que os créditos presumidos relativos ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não podem compor a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins).
De acordo com as estimativas iniciais divulgadas após o julgamento, a medida adotada pela Suprema Corte provocará um impacto de R$ 16 milhões nas contas públicas do governo federal.
A discussão judicial em torno do tema teve início no ano de 2014, quando a matéria passou a tramitar oficialmente nas instâncias do Judiciário brasileiro. Ao analisar o mérito, o plenário formou maioria de 7 votos contra 4, determinando que os referidos créditos não configuram faturamento ou receita das empresas e, portanto, estão imunes à incidência tributária federal.
Os créditos presumidos consistem em mecanismos adotados por governos estaduais e pelo Distrito Federal com o objetivo de conceder benefícios fiscais, resultando na diminuição do montante de imposto a ser quitado pelos contribuintes.
Durante a sessão, a Corte máxima do país rejeitou o recurso apresentado pela União, que contestava o entendimento prévio firmado pelo Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre. O tribunal regional já havia decidido que os créditos representam uma forma de renúncia fiscal e não podem sofrer tributação.
Ao término do julgamento, o STF estabeleceu formalmente a seguinte tese jurídica com repercussão geral: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
Com essa definição fixada pelo plenário, o entendimento jurídico passará a ser obrigatoriamente aplicado a todos os demais processos judiciais que versem sobre o mesmo assunto e que estejam em tramitação nas diferentes instâncias do Poder Judiciário em todo o país.
Fonte: agenciabrasil.ebc.com.br