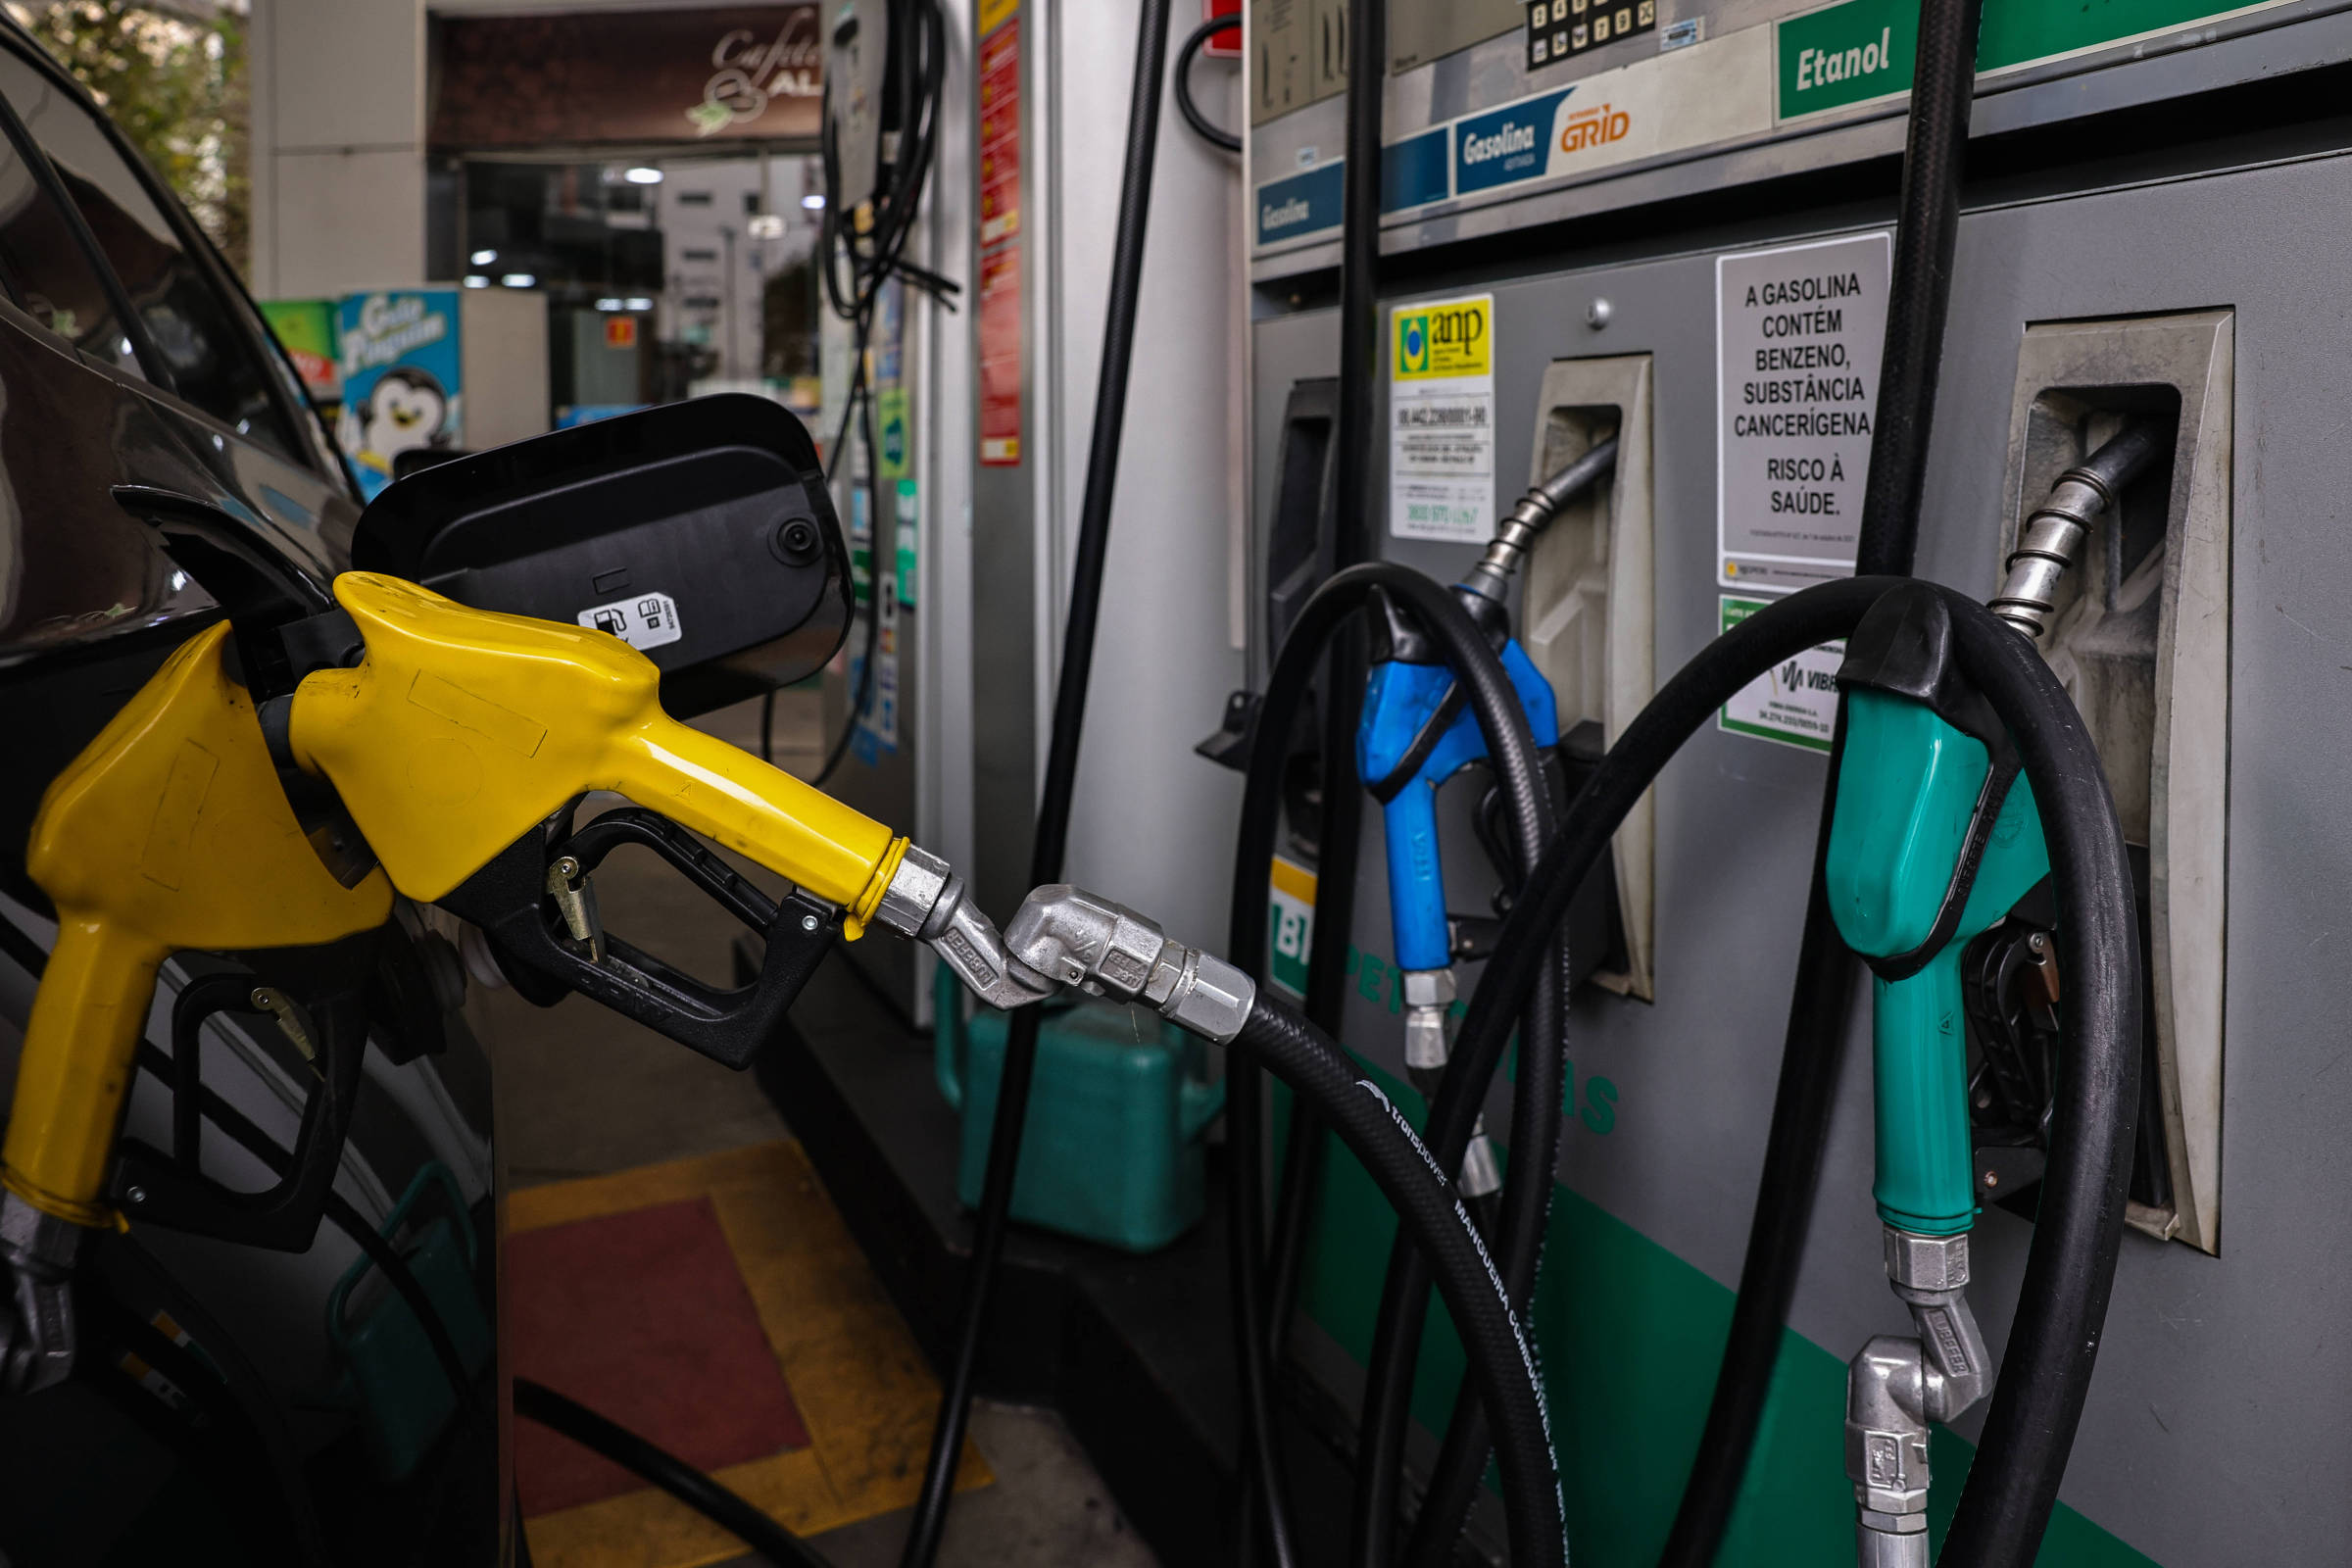
O Ministério da Fazenda e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) estabeleceram oficialmente a metodologia que norteará o cálculo das alíquotas da Contribuição sobre Bens e Serviços (CBS), com vigência a partir de 2027, e do Imposto sobre Bens e Serviços (IBS), programado para 2029, aplicados ao setor de combustíveis.
A normativa foi divulgada por meio de uma portaria publicada nesta segunda-feira (5). Conforme previsto pelo regime específico da reforma tributária para o setor, os tributos passam a ser calculados diretamente sobre a quantidade comercializada, mantendo taxas uniformes em todo o território nacional, embora variem especificamente para cada tipo de produto.
A metodologia abrange uma ampla gama de itens energéticos, englobando gasolina, etanol anidro, óleo diesel, biodiesel, gás liquefeito de petróleo, etanol hidratado, querosene de aviação, óleo combustível, gás natural processado, biometano e GNV.
Embora o texto legal não fixe o montante exato em reais cobrado por litro, ele estipula a forma de apuração do valor de referência. Esse parâmetro funciona como um mecanismo de segurança para assegurar que a transição para o novo modelo tributário não resulte em uma carga superior à que incide atualmente sobre os combustíveis.
Para a construção da referência, a portaria divide a carga tributária em duas frentes: direta e indireta. No caso da CBS, a vertente direta engloba os recolhimentos atuais de PIS/Pasep e Cofins nas etapas de produção e comercialização, enquanto a indireta abrange esses mesmos tributos, além do IPI e IOF sobre insumos e bens de capital da cadeia. Para o IBS, a lógica replica o modelo, tendo o ICMS como base direta, e o ICMS e ISS como base indireta.
A norma também detalha os critérios de transição para os anos subsequentes. No caso do IBS, a alíquota inicial em 2029 corresponderá a até 10% da soma das cargas de referência, subindo progressivamente nos anos seguintes até atingir 100% em 2033. Adicionalmente, a regulação preserva a competitividade dos biocombustíveis e do hidrogênio de baixa emissão de carbono, cujas alíquotas deverão oscilar entre 40% e 90% da tributação atribuída aos fósseis equivalentes.
Fonte: www1.folha.uol.com.br